No mercado mundial de laminados longos, especialmente vergalhões e perfis leves, destacam-se três modelos: peso real, peso teórico e número de barras.
Modelo 1 — Venda por peso real
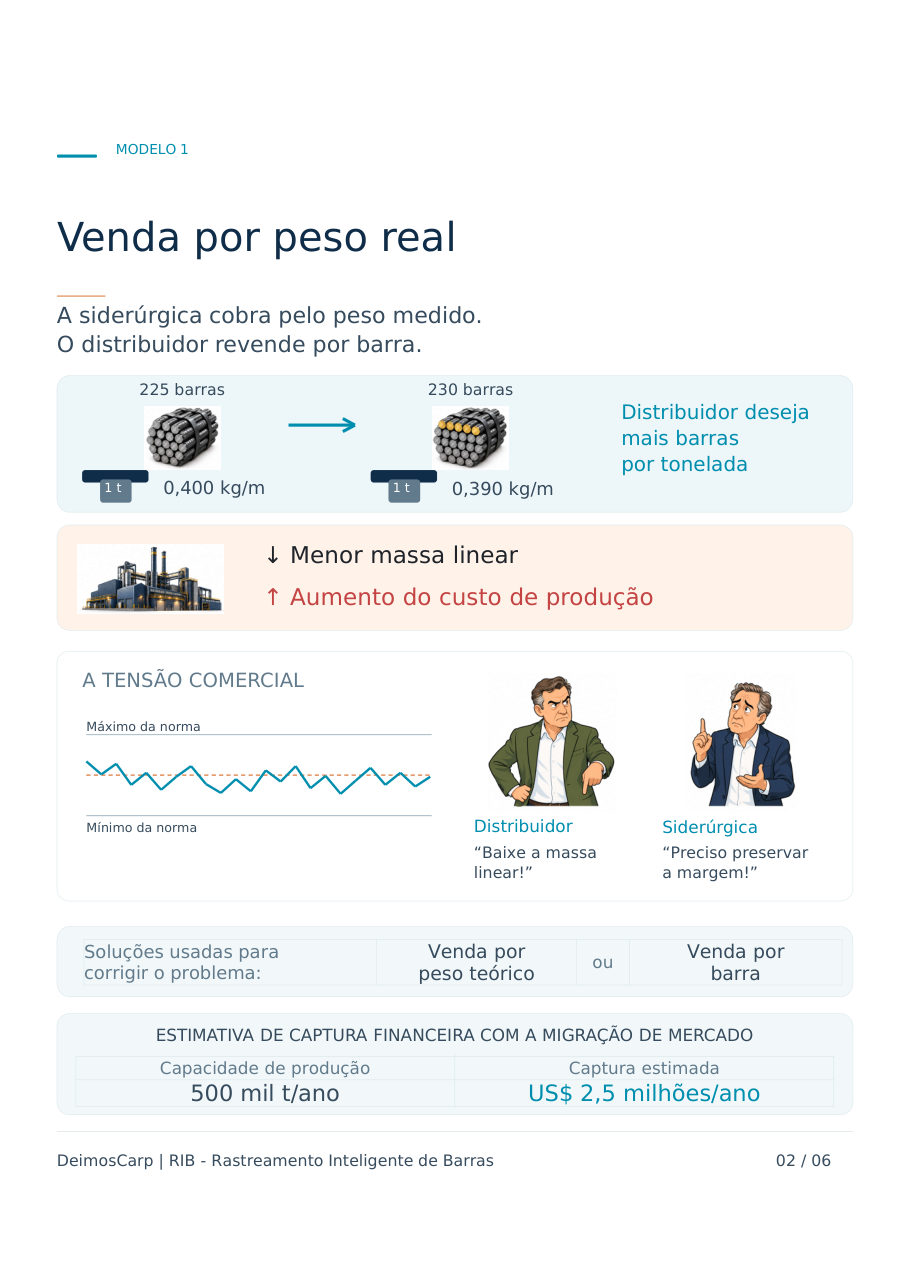
A siderúrgica cobra pelo peso medido e o distribuidor revende por barra. O distribuidor deseja mais barras por tonelada, o que pressiona por menor massa linear e aumenta o custo de produção da siderúrgica, que precisa preservar a margem.
Para corrigir o problema usam-se a venda por peso teórico ou a venda por barra. Estimativa de captura financeira com a migração de mercado: capacidade de 500 mil t/ano, captura estimada de US$ 2,5 milhões/ano.
Modelo 2 — Venda por peso teórico
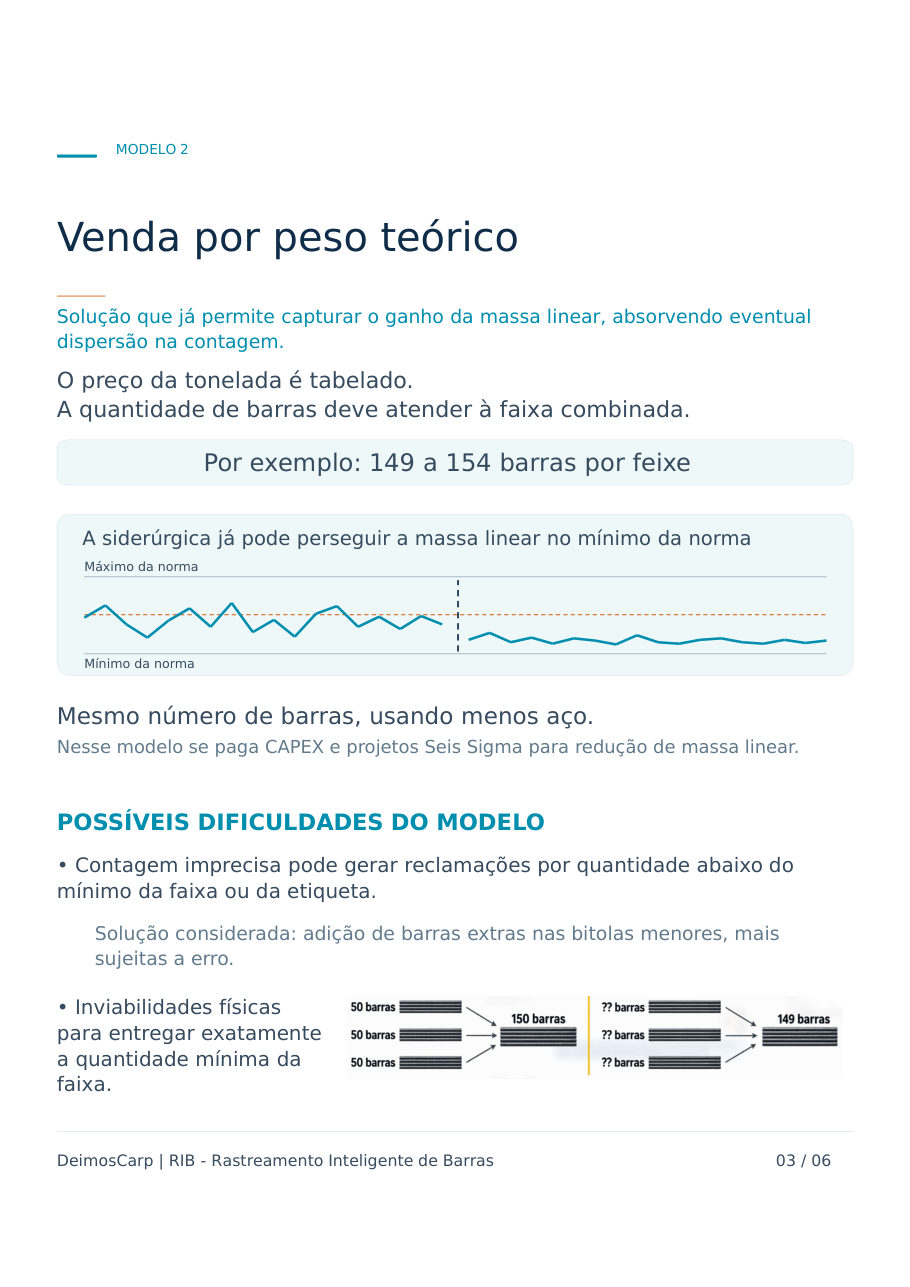
Já permite capturar o ganho da massa linear, absorvendo eventual dispersão na contagem. O preço da tonelada é tabelado e a quantidade de barras deve atender à faixa combinada (por exemplo, 149 a 154 barras por feixe). A siderúrgica pode perseguir a massa linear no mínimo da norma: o mesmo número de barras, usando menos aço.
Possíveis dificuldades: contagem imprecisa pode gerar reclamações por quantidade abaixo do mínimo da faixa ou da etiqueta (solução considerada: barras extras nas bitolas menores) e inviabilidades físicas para entregar exatamente a quantidade mínima.
Modelo 3 — Venda por peça
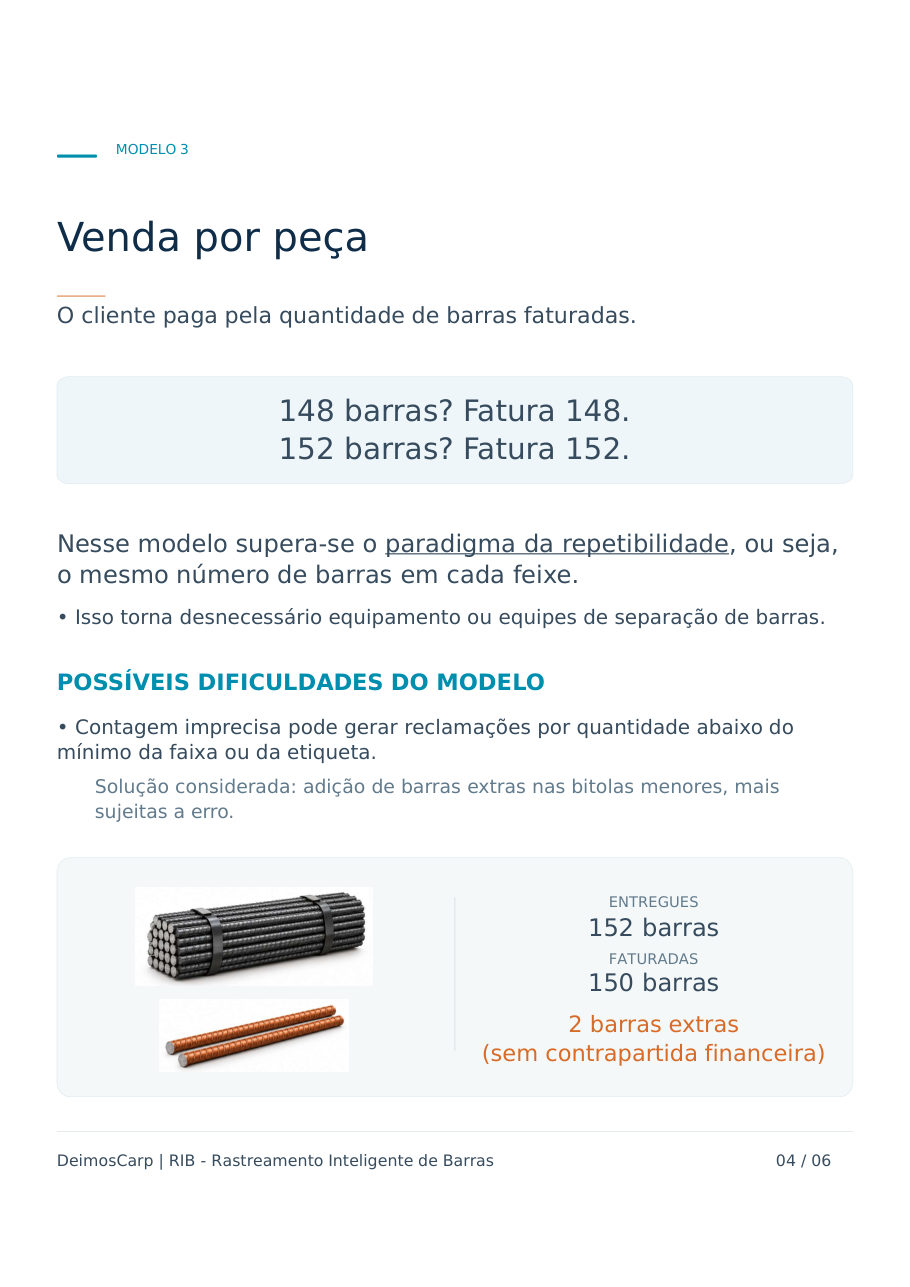
O cliente paga pela quantidade de barras faturadas: 148 barras, fatura 148; 152 barras, fatura 152. Supera-se o paradigma da repetibilidade, isto é, o mesmo número de barras em cada feixe, o que torna desnecessário equipamento ou equipes de separação de barras.
Possível dificuldade: a contagem imprecisa leva à adição de barras extras, sem contrapartida financeira.
A contribuição do RIB
Você vende por peso real? A contagem determinística dá uma base para negociar a venda por peso teórico ou por peça. Vende por peso teórico? Pode ajustar o feixe ao mínimo acordado ou negociar a migração para venda por peça. Já vende por peça? Pode dispensar barras extras usadas para compensar incertezas de contagem.
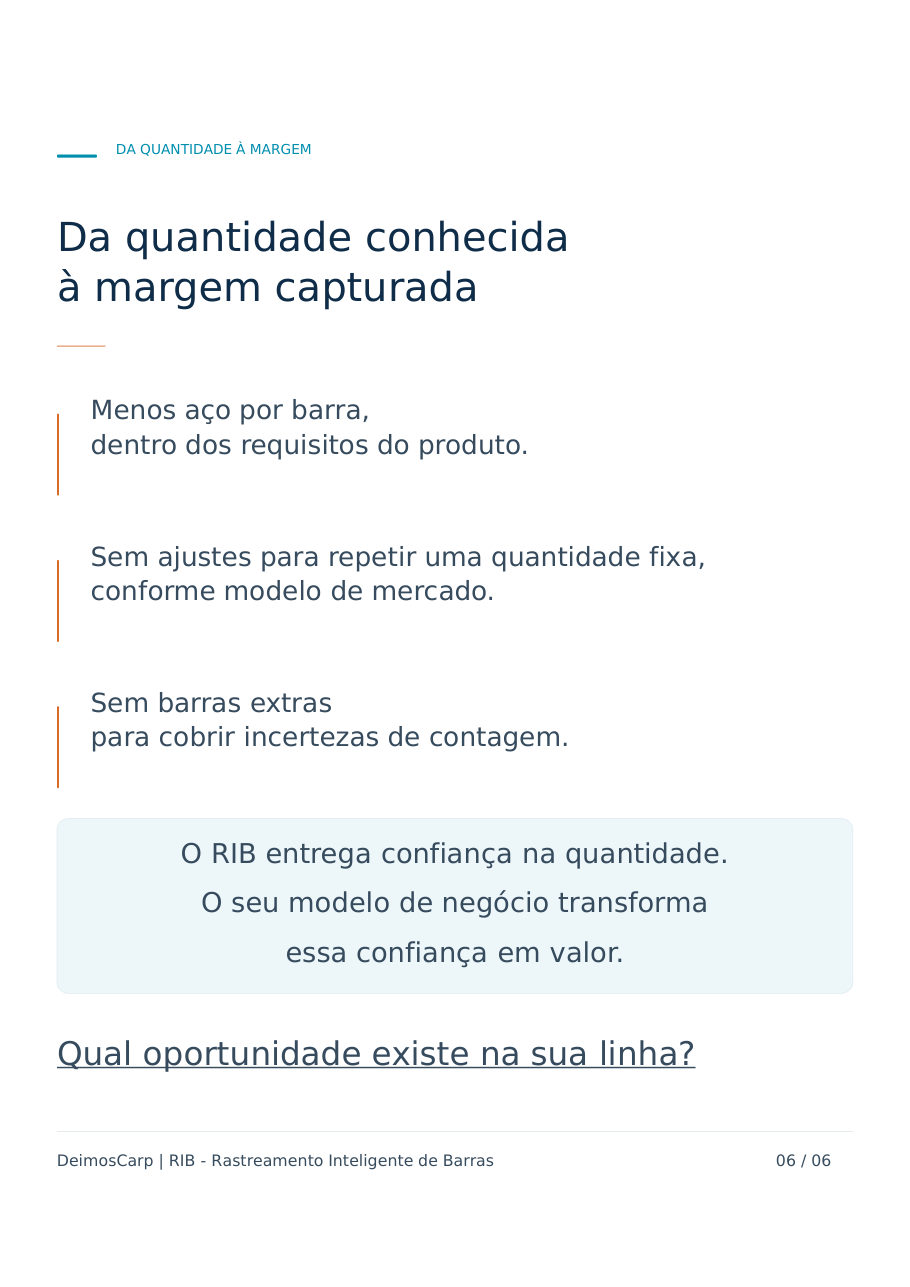
Da quantidade à margem
Menos aço por barra, dentro dos requisitos do produto; sem ajustes para repetir uma quantidade fixa; sem barras extras para cobrir incertezas de contagem. O RIB entrega confiança na quantidade. O seu modelo de negócio transforma essa confiança em valor.